

ARQ (antes DolarApp)
DolarApp
- 4,2
- 945.00 avaliações
- 1.00M
- Downloads
- Free
- Preço
Capturas de tela
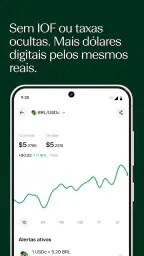
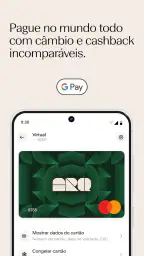
ARQ (antes DolarApp) Prós e contras
Prós
- Permite guardar e movimentar saldo em dólar pelo celular.
- Interface simples, com navegação fácil para novos usuários.
- Oferece cartão virtual para compras online com mais praticidade.
- Facilita transferências internacionais sem depender de bancos tradicionais.
- Exibe o histórico de transações diretamente no aplicativo.
Contras
- A disponibilidade de recursos pode variar conforme o país do usuário.
- Conversões e operações podem incluir tarifas ou spreads pouco evidentes.
- O suporte depende principalmente de canais digitais dentro do app.
- Pode exigir verificação de identidade e envio de documentos pessoais.
- Não substitui uma conta bancária completa para todas as necessidades financeiras.
 Análise por All-app
Eu testei o ARQ, antes conhecido como DolarApp, pensando menos no uso individual perfeito e mais na situação que costuma complicar qualquer conta digital: quando duas pessoas da mesma casa precisam acompanhar gastos, fazer compras internacionais ou organizar dinheiro em moedas diferentes. Minha impressão é que ele faz mais sentido como uma ferramenta financeira pessoal que pode ser coordenada entre adultos, não como uma conta familiar compartilhada.
O aplicativo pertence à categoria de finanças e é desenvolvido pela DolarApp. A proposta combina conta global em dólar, euro digital, cartão internacional e opções de investimento em uma experiência voltada para quem quer sair um pouco do modelo tradicional de banco brasileiro. Ele é gratuito para baixar e tem classificação livre, mas isso não transforma o produto em uma solução adequada para crianças ou para uso sem supervisão.
Na prática, o ponto mais interessante está na possibilidade de centralizar necessidades que normalmente ficam espalhadas entre banco, cartão internacional e serviços de câmbio. O ponto que exige mais atenção é justamente entender os limites de uma conta individual antes de tentar usá-la como caixa da casa. Minha recomendação principal é tratar o ARQ como uma conta de cada usuário, com coordenação entre as pessoas, e não como uma carteira sem dono definido.
Como o ARQ se comporta em uma casa com gastos compartilhados
Quando os gastos da casa passam por mais de uma pessoa, eu começaria definindo quais despesas realmente precisam de acompanhamento conjunto, em vez de tratar o ARQ como uma conta coletiva. Uma lista simples de compras internacionais, assinaturas e despesas de viagem ajuda a comparar o combinado com os lançamentos e deixa mais claro o que cada titular deve conferir.
Um cenário cotidiano em que ele pode ajudar
Imagine um casal em que uma pessoa paga assinaturas internacionais e a outra compra produtos em sites estrangeiros. Em vez de cada gasto passar por um cartão diferente, o ARQ pode funcionar como um ponto de apoio para lidar com dólar, euro digital e pagamentos internacionais. Eu vejo valor especialmente quando a família quer separar o dinheiro destinado a esse tipo de consumo do saldo usado para despesas locais.
Esse arranjo também pode ser útil para uma viagem. Uma pessoa pode manter o controle da conta e do cartão, enquanto a outra acompanha os gastos por conversa, anotações ou conferência dos lançamentos. Isso não é o mesmo que oferecer acesso conjunto: a coordenação depende de transparência entre os adultos e de cada um saber quem está usando o cartão, qual é o objetivo da compra e como será feito o acerto.
O detalhe que muita gente ignora é que uma conta internacional não elimina a necessidade de orçamento. Pelo contrário: a facilidade de pagar fora pode deixar pequenas compras menos visíveis. Eu recomendaria criar um limite doméstico informal para viagens, assinaturas e compras online, registrando também a finalidade de cada recarga ou movimentação. Assim, o aplicativo não vira apenas mais um lugar onde o dinheiro se dispersa.
Mais artigos da nossa redação

Sua Capinha sob pressão: dá para corrigir erros sem recomeçar?

SHEIN no celular: como a moda barata transforma navegação em compra

ESPN no celular: acompanhe o jogo sem assistir a cada minuto

Google Play Services: o suporte invisível que mantém o Android funcionando

Truecaller Bloqueio de Chamadas: A Revolução no Controle Telefônico

Como Fortnite Elevou a Régua da Ação no Celular
Onde a divisão de responsabilidades funciona melhor
Para uso compartilhado, eu dividiria o processo em três papéis simples. O titular acompanha o saldo e as movimentações; a outra pessoa informa antecipadamente compras maiores; e ambos combinam como conferir o extrato depois. Essa rotina parece básica, mas evita o problema comum de alguém enxergar o cartão internacional como uma extensão ilimitada da renda da casa.
Também vale separar gastos recorrentes de gastos ocasionais. Assinaturas e serviços digitais podem ser acompanhados em uma lista mensal, enquanto compras de viagem devem ser agrupadas por categoria, como hospedagem, transporte e alimentação. O ARQ pode concentrar o meio de pagamento, mas não substitui esse controle. Na minha experiência, essa distinção é mais importante do que ter todos os recursos financeiros em uma única tela.
Uma dica pouco óbvia é não usar o mesmo fluxo para dinheiro pessoal e dinheiro coletivo. Se o saldo serve ao mesmo tempo para uma compra individual, uma despesa da casa e uma reserva de viagem, a conferência fica confusa. Eu manteria uma finalidade por vez e faria ajustes antes de carregar a conta novamente. Essa disciplina reduz discussões e ajuda a identificar rapidamente uma cobrança que não pertence ao orçamento combinado.
O que eu faria antes de colocar o cartão na rotina da casa
Antes de usar o cartão internacional em despesas frequentes, eu começaria com uma compra de baixo impacto e observaria todo o caminho: saldo disponível, confirmação, registro da operação e forma de acompanhar o gasto depois. Esse teste inicial é mais prudente do que entregar o cartão a outra pessoa para uma compra importante logo de início.
Eu também deixaria claro quem é responsável por guardar os dados do cartão e quem deve agir em caso de perda ou uso indevido. Em uma casa com mais de um adulto, a conveniência pode levar ao compartilhamento informal de informações sensíveis. Isso cria uma fronteira difícil: o aplicativo pode ser seguro no uso normal, mas a própria rotina familiar pode aumentar a exposição da conta.
Para mim, a melhor prática é cada adulto manter seu próprio acesso e conversar sobre os gastos, em vez de dividir senha ou deixar o aplicativo aberto em um aparelho comum. Essa escolha preserva a responsabilidade individual e facilita descobrir quem autorizou determinada movimentação. Se a família precisa de uma conta conjunta formal, o ARQ não deve ser escolhido apenas porque reúne moedas e cartão em um só lugar.
Configuração inicial e limites práticos
Na primeira configuração, eu prestaria atenção ao cadastro, à identidade do titular e à finalidade real da conta. Não tentaria criar um perfil em nome de uma pessoa para ser operado livremente por várias outras. Em produtos financeiros, essa mistura costuma causar problemas de responsabilidade, principalmente quando aparecem compras contestadas ou movimentações que ninguém quer assumir.
Também é importante decidir em qual aparelho o uso principal acontecerá. Em um celular compartilhado, notificações e sessões abertas podem expor saldo, compras e informações financeiras para qualquer pessoa que pegue o aparelho. Em um ambiente doméstico com adolescentes, visitantes ou funcionários, eu evitaria deixar o acesso disponível como se fosse um aplicativo comum de entretenimento.
O ARQ pode ser baixado gratuitamente, mas “gratuito” descreve o acesso ao aplicativo, não significa que toda operação financeira tenha custo zero. Eu leria com cuidado as condições exibidas no próprio serviço antes de fazer câmbio, movimentar valores, usar o cartão ou investir. Essa é uma distinção essencial para não confundir ausência de preço de download com ausência de tarifas, limites ou regras operacionais.
Como coordenar gastos sem transformar o aplicativo em uma conta coletiva
Uma rotina que eu considero eficiente é fazer uma conferência semanal curta. Cada pessoa informa as compras internacionais realizadas, o titular verifica os lançamentos e o casal ajusta o orçamento restante. Não é necessário transformar isso em uma reunião financeira longa; bastam data, finalidade e valor aproximado. O objetivo é manter previsibilidade, não controlar cada pequena decisão do outro.
Para despesas de viagem, eu criaria uma reserva doméstica separada no planejamento, mesmo que o dinheiro permaneça dentro da mesma conta. Antes de viajar, vale combinar quais gastos serão pagos pelo cartão e quais continuarão no banco local. Isso evita que o ARQ seja usado por hábito em situações nas quais o meio de pagamento tradicional seria mais simples ou mais barato.
Outro cuidado é conferir a moeda da compra. O fato de a experiência envolver dólar e euro digital não significa que toda cobrança internacional terá o mesmo comportamento. Eu não presumiria que converter antes é sempre melhor, nem que deixar tudo para o momento do pagamento é sempre mais conveniente. A decisão depende da operação e das condições apresentadas no aplicativo, por isso eu verificaria cada caso em vez de seguir uma regra automática.
O recurso de investimentos merece uma conversa separada dentro da família. Eu não misturaria dinheiro necessário para aluguel, escola, alimentação ou uma viagem próxima com valores destinados a investimento. Mesmo quando a função está no mesmo aplicativo, o objetivo e o risco são diferentes. Para uma casa com orçamento apertado, o ARQ pode ser útil para pagamentos internacionais sem que a parte de investimentos precise entrar na rotina.
Idade, confiança e uso por adolescentes
A classificação livre pode fazer o aplicativo aparecer como adequado para qualquer faixa etária, mas isso não quer dizer que uma criança deva operar uma conta financeira. A classificação informa o tipo de conteúdo do aplicativo; ela não substitui a avaliação dos responsáveis sobre maturidade, autonomia e responsabilidade com dinheiro.
Eu não entregaria o cartão a uma criança nem deixaria um adolescente usar a conta de um adulto sem acompanhamento direto. O problema não é apenas gastar demais. Também existe o risco de compartilhar dados, aceitar uma cobrança sem entender a moeda, perder o aparelho ou acreditar que o saldo digital funciona exatamente como dinheiro disponível em uma conta bancária comum.
Para um adolescente mais velho, o uso educativo pode funcionar se o adulto permanecer como titular e acompanhar cada etapa. Eu começaria com objetivos visíveis, como entender uma compra internacional, comparar o valor final e registrar o gasto. Não usaria o aplicativo como mesada automática ou como substituto de uma conta juvenil específica, porque a proposta do ARQ está mais ligada à experiência financeira internacional do que à administração familiar de menores.
Em uma casa com idosos ou pessoas pouco acostumadas a serviços digitais, a confiança também precisa ser construída devagar. Eu explicaria a diferença entre saldo, cartão, conversão e investimento antes de permitir qualquer uso. Se alguém não consegue identificar uma cobrança ou não sabe como pedir ajuda ao titular, essa pessoa não deveria operar a conta sozinha.
Desempenho percebido e maturidade do produto
O ARQ já alcançou mais de um milhão de instalações e aparece com média de 4,2 estrelas a partir de aproximadamente vinte e cinco mil avaliações. Esses sinais mostram que não se trata de uma experiência desconhecida, mas eu não usaria popularidade como prova de que ele serve para todos os perfis. Finanças exigem compatibilidade com a rotina, não apenas uma boa primeira impressão.
A versão atual é a 7.22.1 e o aplicativo funciona em sistemas a partir do Android 9. Para quem pretende usar um aparelho antigo da família, eu verificaria se o sistema atende ao requisito antes de planejar a rotina. Em um celular compartilhado, também consideraria espaço, atualizações e bloqueio de tela, porque o acesso físico ao dispositivo pode ser tão importante quanto o aplicativo em si.
O fato de a DolarApp continuar apresentando o produto como ARQ, antes DolarApp, também merece atenção prática. Eu confirmaria o nome exibido no aparelho e nos materiais de suporte para evitar confusão ao procurar instruções, identificar o aplicativo correto ou explicar para outra pessoa da casa qual serviço está sendo usado. Mudanças de nome podem parecer pequenas, mas geram dúvidas quando há mais de uma conta financeira no mesmo ambiente.
Comparação com bancos tradicionais e carteiras digitais
Comparado a um banco brasileiro tradicional, o ARQ é mais interessante para quem realmente precisa lidar com gastos internacionais, dólar, euro digital ou cartão para compras fora do país. O banco comum tende a ser mais familiar para contas locais, pagamentos cotidianos, relacionamento com agências e organização financeira já conhecida pela família.
Em comparação com uma carteira digital, a diferença está na intenção de reunir uma experiência internacional e alternativas de investimento. Uma carteira costuma ser mais direta para pagar, receber ou dividir pequenas despesas locais. Eu não escolheria o ARQ apenas para fazer transferências domésticas entre familiares, porque nesse cenário uma solução local pode ser mais simples e mais fácil de explicar a todos.
Também não o colocaria automaticamente no lugar de uma corretora ou de uma conta de investimento especializada. A presença de investimentos é conveniente para quem quer concentrar serviços, mas investidores que precisam de ferramentas avançadas, análises detalhadas ou uma estrutura dedicada podem preferir uma plataforma específica. A conveniência de ter tudo junto não elimina as diferenças de objetivo.
O melhor uso, na minha visão, é complementar: banco local para despesas brasileiras e obrigações da casa, ARQ para necessidades internacionais e, quando fizer sentido, uma parte separada destinada a investimentos. Essa combinação é menos elegante do que centralizar tudo, mas costuma ser mais clara para o orçamento familiar e reduz a dependência de um único aplicativo.
Limitações que pesam na decisão
A primeira limitação é estrutural: uma conta individual não resolve automaticamente a administração de um orçamento compartilhado. Se o casal espera múltiplos titulares, permissões diferentes ou uma visão familiar integrada, pode se frustrar. Eu não tentaria contornar essa limitação compartilhando credenciais, porque a conveniência imediata não compensa a perda de controle sobre a responsabilidade da conta.
A segunda é comportamental. O cartão internacional torna compras estrangeiras mais fáceis, mas a facilidade pode esconder o impacto cambial até a conferência do orçamento. Para quem costuma comprar por impulso, eu preferiria um método que imponha mais etapas de reflexão. O ARQ é prático, mas praticidade sem regra doméstica pode virar desorganização.
A terceira envolve a necessidade de consultar condições antes de cada tipo de operação. Câmbio, cartão e investimentos não devem ser tratados como se fossem a mesma coisa. Eu evitaria decisões baseadas apenas no saldo exibido ou em uma conversão estimada; leria o resumo da transação e guardaria os comprovantes de compras importantes.
Por fim, ele não é a melhor escolha para quem nunca faz pagamentos internacionais, não quer acompanhar moedas digitais ou precisa apenas de uma conta simples para despesas locais. Nesse caso, um banco tradicional ou uma carteira digital pode oferecer menos complexidade e uma rotina mais intuitiva para toda a família.
Para quem eu recomendaria o ARQ
Eu recomendaria o aplicativo a adultos que fazem compras internacionais, viajam, pagam serviços em moeda estrangeira ou querem separar esse tipo de gasto da conta principal. Ele também pode ser útil para casais que têm boa comunicação financeira e aceitam que cada pessoa mantenha limites claros de acesso e responsabilidade.
Eu o recomendaria com mais cautela a famílias que pretendem usar o cartão em viagens. Antes de sair do país, faria uma operação pequena, confirmaria o funcionamento no aparelho principal e manteria uma alternativa de pagamento. Não dependeria de uma única conta digital para toda a viagem, porque qualquer dificuldade de acesso, bloqueio ou interpretação de cobrança pode ser mais incômoda longe de casa.
Eu não recomendaria o ARQ para crianças, para pessoas que precisam de uma conta conjunta formal ou para quem busca somente pagamentos locais. Também não seria minha primeira escolha para alguém que quer uma plataforma completa de investimentos com recursos profissionais. Nesses casos, a alternativa mais adequada pode ser uma conta bancária familiar, uma solução juvenil supervisionada ou uma corretora especializada.
Minha conclusão para o uso doméstico
Depois de observar o produto sob a perspectiva de uma casa com mais de um usuário, eu vejo o ARQ como uma boa ferramenta de apoio, não como o centro automático da vida financeira familiar. Ele reúne conta global em dólar, euro digital, cartão internacional e investimentos de um jeito que pode simplificar a rotina de adultos com necessidades fora do Brasil.
O resultado depende muito mais das fronteiras estabelecidas pela família do que da quantidade de recursos. Cada titular deve proteger seu acesso, os adultos precisam combinar responsabilidades e adolescentes só deveriam participar com supervisão adequada. Em aparelho compartilhado, eu seria especialmente cuidadoso com sessões abertas, notificações e armazenamento de informações.
Minha opinião final é positiva para o perfil certo: quem quer uma solução internacional gratuita para começar, aceita acompanhar as regras de cada operação e não confunde conveniência com conta conjunta. Para uma família organizada, ele pode reduzir a fragmentação entre cartão, câmbio e investimentos. Para quem espera controles familiares, acesso infantil ou uma conta coletiva pronta, eu escolheria outra categoria de serviço.
Se você decidir experimentar, começaria com uma finalidade específica, um orçamento pequeno e um único titular claramente responsável. Depois de entender como a conta se encaixa na rotina, dá para avaliar se o cartão internacional e os recursos de investimento realmente agregam valor. Essa abordagem gradual é, para mim, a maneira mais segura de descobrir se o ARQ combina com a sua casa sem transformar uma novidade financeira em fonte de confusão.
Perguntas frequentes
O que é o ARQ (antes DolarApp) e para que ele serve?
O ARQ, anteriormente conhecido como DolarApp, é um aplicativo financeiro voltado para facilitar o acesso a serviços relacionados a moedas estrangeiras, pagamentos e gestão de dinheiro pelo celular. A proposta é oferecer uma experiência digital para acompanhar saldo, realizar operações disponíveis na plataforma e utilizar recursos financeiros sem depender exclusivamente de uma agência bancária. Antes de baixar, é importante conferir quais funções estão liberadas para o seu país e perfil.
O ARQ é seguro para guardar dinheiro e realizar operações financeiras?
A segurança deve ser uma das principais preocupações ao usar qualquer aplicativo financeiro. O ARQ utiliza recursos comuns de proteção digital, como acesso por credenciais e validação de identidade, mas o nível de segurança também depende dos hábitos do usuário. Recomendo ativar todas as verificações disponíveis, criar uma senha exclusiva, evitar redes Wi-Fi públicas e nunca compartilhar códigos recebidos por SMS, e-mail ou notificações.
Quem pode abrir uma conta no ARQ e quais documentos são necessários?
A disponibilidade do ARQ pode variar conforme o país, a idade e as regras de elegibilidade da plataforma. Durante o cadastro, normalmente é necessário informar dados pessoais e concluir um processo de verificação de identidade, que pode incluir documento oficial com foto e selfie. O aplicativo também pode solicitar comprovantes adicionais. Os requisitos devem ser conferidos diretamente na versão oficial antes de iniciar o registro.
O ARQ cobra taxas para usar seus serviços?
Alguns recursos do ARQ podem ser gratuitos, enquanto determinadas operações, conversões, transferências, saques ou serviços associados podem ter tarifas. Além da taxa exibida pelo aplicativo, é importante observar possíveis custos de terceiros, como bancos, redes de cartão ou caixas eletrônicos. Antes de confirmar qualquer operação, verifique o resumo com câmbio, tarifas e valor final, pois essas condições podem mudar.
O ARQ funciona em Android e iPhone?
O ARQ foi desenvolvido para dispositivos móveis e pode estar disponível para Android e iOS, dependendo da região e da versão publicada nas lojas oficiais. Para evitar aplicativos falsos, faça o download somente pela Google Play Store ou App Store e confira o nome do desenvolvedor, avaliações e permissões solicitadas. Também é recomendável manter o sistema operacional atualizado para melhorar compatibilidade e segurança.


